
Rebalancear a carteira: como ajustar com novos aportes
Com o tempo, o que sobe ganha peso e o que cai perde, e a carteira deixa de ter a cara que você planejou. Rebalancear é aproximar a carteira das metas escolhidas. Em alguns casos, novos aportes ajudam a fazer esse ajuste sem vender ativos.
Por Cogninvest · Atualizado em
Antes: o que é a divisão da carteira
Quando você investe em mais de um tipo de coisa, vale decidir quanto do total quer em cada tipo. Essa divisão se chama alocação. Por exemplo:
- 50% em renda fixa (como CDB e Tesouro Direto, com regras de remuneração que variam por título);
- 30% em fundos imobiliários (os FIIs, fundos que investem em ativos imobiliários e podem distribuir rendimentos);
- 20% em ações (pedaços de empresas).
Não existe uma divisão certa. Ela depende do seu prazo e de quanto sobe e desce você aguenta ver sem se desesperar. Os percentuais deste guia são apenas um exemplo numérico, não uma sugestão de carteira.
Por que a carteira sai do lugar
Cada tipo de investimento rende de um jeito. Se as ações sobem muito num ano, elas passam a ocupar mais do que os 20% que você escolheu, e a carteira fica mais arriscada do que você planejou. Se caem, ocupam menos. Rebalancear é trazer a carteira de volta para a sua divisão.
Dois jeitos de rebalancear
- Vendendo: vender um pouco do que passou da meta e comprar o que ficou para trás. Funciona, mas a venda pode gerar imposto sobre o lucro e custos, e exige mais acompanhamento.
- Usando o aporte: aporte é o dinheiro novo que você coloca nos investimentos. Uma possibilidade é direcioná-lo às categorias que estão abaixo da meta, sem vender as demais. O resultado depende do tamanho do aporte e da distância até as metas.
Passo a passo com o aporte
- Some quanto você tem hoje em cada tipo de investimento.
- Some a esse total o valor do aporte do mês.
- Multiplique o novo total pela meta de cada tipo. Isso mostra quanto cada um deveria ter.
- Subtraia o valor atual de cada categoria do valor calculado para sua meta. Um resultado positivo mostra quanto falta; zero ou negativo indica que ela não precisa receber aporte para alcançar essa meta.
- Some apenas as diferenças positivas e compare com o aporte disponível. Se a soma couber no aporte, o ajuste pode alcançar as metas do exemplo. Se passar do aporte, será necessário distribuir o valor disponível sem ultrapassá-lo, como explicado abaixo.
Exemplo
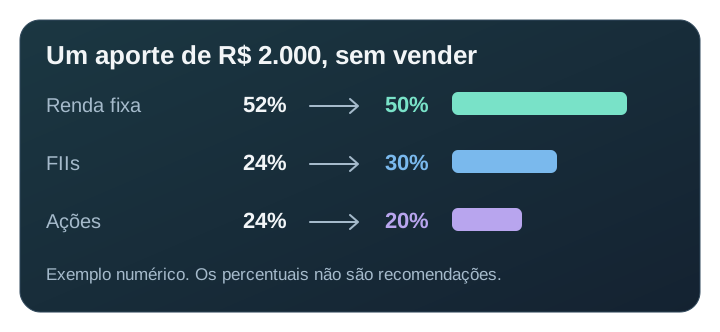
A carteira tem R$ 10.000 e o aporte do mês é de R$ 2.000. O novo total será de R$ 12.000.
| Tipo (meta) | Tem hoje | Meta em reais | Aporte no exemplo |
|---|---|---|---|
| Renda fixa (50%) | R$ 5.200 | R$ 6.000 | R$ 800 |
| FIIs (30%) | R$ 2.400 | R$ 3.600 | R$ 1.200 |
| Ações (20%) | R$ 2.400 | R$ 2.400 | R$ 0 |
| Total | R$ 10.000 | R$ 12.000 | R$ 2.000 |
As ações já estavam acima da meta (24% em vez de 20%), então não recebem nada. Os R$ 2.000 vão para renda fixa e fundos imobiliários, e a carteira volta exatamente para 50%, 30% e 20%, sem nenhuma venda.
E se o aporte não der para corrigir tudo?
Se alguma categoria continuar acima da meta mesmo depois do aporte, a soma das diferenças positivas pode ser maior do que o dinheiro disponível. Não basta comprar todos esses valores: isso ultrapassaria o aporte.
Uma divisão possível é proporcional ao que falta em cada categoria: divida a diferença positiva da categoria pela soma das diferenças positivas e multiplique pelo aporte. Assim, os valores distribuídos somam o dinheiro disponível, mas podem não levar a carteira exatamente às metas.
Quando o valor é insuficiente
Com R$ 500 para aportar, imagine duas categorias abaixo da meta: faltam R$ 600 em uma e R$ 400 na outra. A soma é R$ 1.000. Na divisão proporcional, a primeira recebe R$ 300 (600 ÷ 1.000 × 500) e a segunda, R$ 200. As metas ainda não foram alcançadas.
Esse exemplo simplifica a conta e não considera preços unitários, lotes mínimos, custos nem variações de mercado. A evolução das cotações pode mudar a distância até as metas; novos aportes não garantem a correção completa.
Com que frequência revisar
A frequência depende do seu planejamento, dos custos e do quanto a carteira se afastou das metas. O exemplo explica a conta; ele não define quando você deve comprar ou vender.
Como o Cogninvest ajuda
No módulo de Investimentos, você define suas metas por categoria. O Quanto aportar usa os dados da carteira e o valor informado para calcular a divisão do novo aporte. O aplicativo não executa compras ou vendas. Cotações podem ter atraso e os cálculos de renda fixa são estimativas: confira os dados na sua instituição financeira.
Este guia é educativo e não é uma recomendação de investimento. A divisão do exemplo é só uma ilustração. O Cogninvest não indica ativos: ele organiza a sua carteira e faz as contas por você.
Deixe a conta do aporte com o app.
Conheça o aplicativo em acesso antecipado. O cadastro não pede cartão e o acesso depende de aprovação.
Solicitar acesso