
Controle de gastos: como começar em 5 passos, sem planilha
Controlar gastos não é anotar cada centavo para sempre. É saber, no fim do mês, quanto entrou, quanto saiu e para onde foi. Este guia mostra um jeito que cabe na rotina.
Por Cogninvest · Atualizado em
O que costuma dificultar o controle
Uma dificuldade comum ao começar um controle é mantê-lo na rotina. Alguns obstáculos são: anotar tudo à noite dá preguiça, o gasto do dia some da memória, e categorias demais transformam o controle num trabalho.
Uma forma de começar é registrar os gastos recorrentes, anotar as outras despesas perto do momento da compra e revisar o resultado ao longo do mês. No fechamento, compare o planejado com o realizado.
Passo 1: saiba quanto entra
Comece pelo valor que de fato cai na sua conta todo mês: o salário já com os descontos, mais qualquer renda extra que seja frequente. É esse número que manda no resto. Se a renda varia, use a média dos últimos três meses, ou o menor valor deles, para não planejar com dinheiro que talvez não venha.
Passo 2: liste os gastos fixos
Liste os compromissos recorrentes, como aluguel, condomínio, internet, assinaturas, plano de saúde e parcelas. Inclua também contas como luz e água, lembrando que seus valores podem variar. Essa lista ajuda a planejar o mês; confira e atualize os valores quando as contas chegarem.
Passo 3: anote os gastos do dia a dia na hora
Mercado, almoço, transporte, farmácia. Anote o valor e a categoria perto do momento da compra, para depender menos da memória. Se não conseguir na hora, reserve um momento para conferir comprovantes e extratos.
Use poucas categorias, algo entre seis e oito. Por exemplo: moradia, contas da casa, mercado, transporte, saúde, lazer e assinaturas. Dá para separar mais depois, se fizer falta.
Passo 4: defina um limite por categoria
Com um ou dois meses de anotação, você já sabe quanto costuma gastar em cada categoria. Agora escolha um limite para cada uma. Isso é o orçamento: não é uma proibição, é um combinado com você mesmo para o dinheiro chegar até o fim do mês.
Exemplo
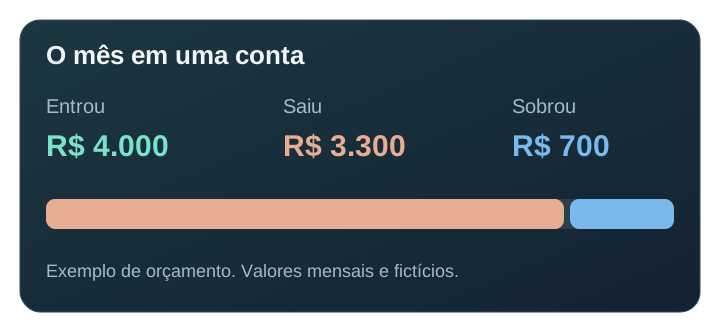
Uma pessoa recebe R$ 4.000 por mês e montou este orçamento:
| Categoria | Limite no mês |
|---|---|
| Moradia (aluguel e condomínio) | R$ 1.400 |
| Contas da casa (luz, água, internet) | R$ 250 |
| Mercado | R$ 800 |
| Transporte | R$ 300 |
| Lazer | R$ 300 |
| Saúde | R$ 160 |
| Assinaturas | R$ 90 |
| Total | R$ 3.300 |
Sobram R$ 700 por mês. É desse valor que sai a reserva de emergência e o investimento.
Passo 5: revise o resultado do mês
No fim do mês, compare o que você planejou com o que gastou de verdade em cada categoria. Não é para se culpar, é para ajustar: se o mercado passou do limite três meses seguidos, talvez o limite é que esteja baixo. Depois, veja quanto sobrou e decida o que fazer com essa sobra.
Três erros comuns
- Esquecer o cartão de crédito. Registre a compra quando ela acontecer e acompanhe as parcelas e o vencimento da fatura. Ao pagar a fatura, evite contar as mesmas compras novamente como novas despesas.
- Criar categorias demais. Quarenta categorias viram trabalho. Comece com poucas.
- Desistir no primeiro mês ruim. Um mês acima do limite ajuda a identificar o que precisa mudar. Use o histórico para ajustar categorias e estimativas, respeitando sua realidade.
Como o Cogninvest ajuda
No módulo de Finanças, você pode cadastrar lançamentos recorrentes e registrar gastos e receitas pelo aplicativo ou pelo bot do Telegram. Os orçamentos por categoria mostram o consumo dos limites, e a tela inicial reúne o resultado do mês. Cartões e faturas ficam junto das contas, a partir das informações que você registra.
Comece seu controle hoje.
Conheça o aplicativo em acesso antecipado. O cadastro não pede cartão e o acesso depende de aprovação.
Solicitar acesso